供应链管理系统(SCM)在国内企业信息化清单里的位置,这几年发生了明显变化。它曾是ERP的一个附属模块,如今正被越来越多企业当作独立的数字化基础设施来规划。这种角色转换背后,是采购与供应环节从"成本中心"向"利润调节阀"的定位迁移。
一、14.4%背后的效率缺口
中国物流与采购联合会发布的数据显示,2023年我国社会物流总费用为18.2万亿元,与GDP的比率为14.4%。横向对比,这一比率较2015年的16%已有实质性下降,但与美国、日本等经济体8%—9%的水平相比,仍有不小的压缩空间。落到单个企业身上,这个差额往往体现为库存周转慢、采购周期长、供应商响应滞后等具体问题。

问题的根源通常不在某个环节的执行力,而在环节之间的连接方式。采购部门用Excel比价,仓储用另一套系统记账,财务对账靠邮件往来——数据在部门边界处断裂,形成了大量隐性成本。
二、供应链管理系统的能力边界
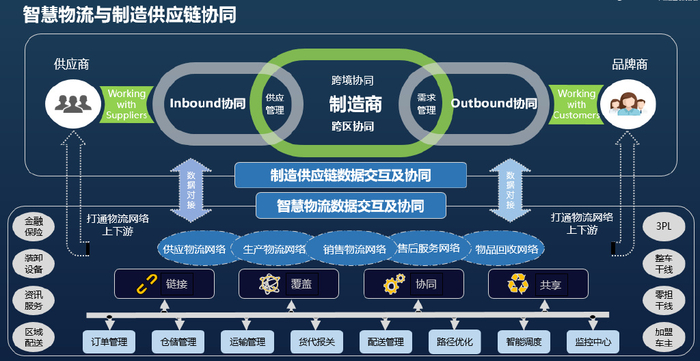
把供应链管理系统等同于采购管理软件,是一种常见的概念窄化。一套完整的SCM系统,能力范畴通常覆盖以下几个层次:
- 供应商主数据与准入:统一供应商档案、资质、历史履约记录,解决"同一家供应商在不同部门名称不一致"的问题;
- 寻源与采购协同:询比价、招投标、电子合同、订单协同、对账结算全流程线上化;
- 供应商绩效管理:以交付准时率、质量合格率、价格竞争力等指标构建评分模型,实现动态分级;
- 需求预测与库存联动:将前端销售数据、生产计划与采购计划打通,减少牛鞭效应;
- 可视化与风险预警:对交付延迟、单一来源依赖、地缘风险等做提前识别。
换句话说,SCM解决的不是"把纸质流程搬到线上",而是让采购决策具备数据依据。
三、数据印证:数字化投入与经营指标的关联
麦肯锡在供应链数字化研究中测算,全面实施数字化采购的企业,采购成本可降低约20%,供应链管理成本可下降约50%,库存持有成本压缩幅度在20%—30%之间。Gartner在2023年的调研中则指出,约80%的供应链组织计划在2025年前加大对数字化生态的投入。
国内方面,工信部持续推进中小企业数字化转型试点,采购与供应链管理是重点场景之一。政策推动与企业内生需求叠加,使得SCM系统的采购主体从大型集团向中型企业延伸。
四、落地路径:制造企业的共性做法
观察美的、海尔、联想等制造企业的实践,可以发现一些共通之处。美的自2012年起推行的"一个美的、一个体系、一个标准",将供应商主数据统一作为转型起点,公开资料显示其库存周转天数在数年内从50天左右降至30余天。海尔通过卡奥斯平台把供应商纳入协同网络,实现需求驱动的柔性供给。联想则凭借全球供应链体系,连续多年入选Gartner全球供应链25强。
这些案例的共同点并非技术选型,而是先统一主数据、再打通流程、最后叠加智能决策的推进顺序。跳过前两步直接上AI预测,往往收效有限。
五、选型时的五个判断维度
- 数据模型是否开放:能否与现有ERP、WMS、财务系统双向集成,而非形成新的数据孤岛;
- 供应商管理深度:是否覆盖准入、分级、绩效、退出全生命周期;
- 协同能力:供应商侧是否有低门槛的Web或移动端入口;
- 可配置性:审批流、评分模型能否由业务人员自行调整;
- 合规与审计:操作留痕、权限隔离、数据加密是否满足内控要求。
结语
供应链管理系统的价值,最终不体现在功能清单的长度上,而体现在几个可量化的指标上:采购周期缩短了多少天,库存周转加快了几次,供应商交付准时率提升了几个百分点。企业在上系统之前,不妨先把这几个基线数据测出来——没有基线的数字化,很难被证明有效。